Domain dachrinne-online.de kaufen?
Wir ziehen mit dem Projekt
dachrinne-online.de um.
Sind Sie am Kauf der Domain
dachrinne-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dachrinne-online.de kaufen?
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **


Ähnliche Suchbegriffe für Fortbildungskosten
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
AGB-Kontrolle von Klauseln über die Rückzahlung von Aus- und Fortbildungskosten und die Rechtsfolgen im Falle ihrer Unwirksamkeit, Taschenbuch vonAgb-kontrolle Von Klauseln Über Die Rückzahlung Von Aus- Und Fortbildungskosten Und Die Rechtsfolgen Im Falle Ihrer Unwirksamkeit, Taschenbuch Von Doreen Kuhlhoff, Grin, 978-3-668-34693-2, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Budrass, Lutz: Die Macht der EntwässerungDie Macht der Entwässerung , Nach der Renaturierung ist die Emscher endlich wieder ein Fluss. Im gesamten 20. Jahrhundert diente sie jedoch als Abwasserkanal und leitete in Betonschalen gelegt den städtischen und industriellen Schmutz in den Rhein. Lutz Budrass und Eva-Maria Roelevink fügen der inzwischen reichlich romantisierten Geschichte des 'Ruhrgebiets' einen neuen Punkt hinzu, indem sie zeigen, dass die Emschergenossenschaft als dessen eigentliche Begründerin zu betrachten ist: Als Hybrid organisierte und legitimierte sie die sozialräumliche Segregation im Industriebezirk - und war so weitaus mehr als ein bloßes infrastrukturelles Großprojekt. , Kraftstofffilter > Kraftstoffversorgung , Erscheinungsjahr: 202411, Titel der Reihe: Histoire#224#, Autoren: Budrass, Lutz~Roelevink, Eva-Maria, Redaktion: Mühlenberg, Jutta, Seitenzahl/Blattzahl: 330, Abbildungen: Achtung, bunt bedruckte Vorsatzseiten!, Themenüberschrift: HISTORY / Europe / Germany, Keyword: Abwasser; Bundesrepublik; Colonialization; Cultural History; Deutsche Geschichte; Economic History; Economy; Emscher; Environmental History; Federal Republic of Germany; Fluss; German Empire; German History; Geschichte des 20. Jahrhunderts; Geschichtswissenschaft; Großindustrie; History; History of the 20th Century; Industrie; Industry; Infrastructure; Infrastruktur; Kaiserreich; Kolonialisierung; Kommunalpolitik; Kulturgeschichte; Large-scale Industry; Local Affairs; Mine; NS-Ordnung; Natur; Nature; Ns-order; Rhein; Rhine; Ruhr; Ruhr Area; Ruhrgebiet; Ruhrpoland; Ruhrpolen; Sewage; Umweltgeschichte; Wassergesetzgebung; Water Legislation; Weimar Republic; Weimarer Republik, Fachschema: Wirtschaftsgeschichte, Fachkategorie: Geschichte allgemein und Weltgeschichte~Europäische Geschichte~Geschichte: Ereignisse und Themen, Warengruppe: TB/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 406 Blätter, Länge: 240, Breite: 155, Höhe: 33, Gewicht: 573, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
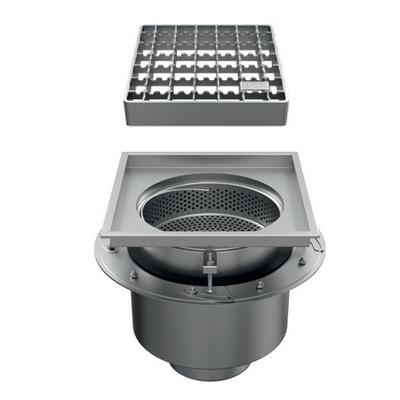
.statt-shop. Bodenablauf 250x250 zweiteilig Bodeneinlauf Abfluss Edelstahl vertikal DN110 Entwässerung2-teiliger Bodenablauf aus Edelstahl mit horizontalem Abgang DN110 Das Unterteil wird in den Beton eingearbeitet, das Oberteil anschließend an die Höhe des Estrichs angepasst. Es lassen sich verschiedene Abdeckungen in das Oberteil einsetzen,...696,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
.statt-shop. Bodenablauf 400x400 zweiteilig Bodeneinlauf Abfluss Edelstahl horizontal DN200 Entwässerung2-teiliger Bodenablauf aus Edelstahl mit horizontalem Abgang DN200 Das Unterteil wird in den Beton eingearbeitet, das Oberteil anschließend an die Höhe des Estrichs angepasst. Es lassen sich verschiedene Abdeckungen in das Oberteil einsetzen,...910,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **

Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
Quantitativ übermäßige Rückzahlungsklauseln für Fortbildungskosten im AGB-rechtlichen Rechtsfolgensystem, Taschenbuch von Michael Faller, Nomos,Quantitativ Übermäßige Rückzahlungsklauseln Für Fortbildungskosten Im Agb-rechtlichen Rechtsfolgensystem, Taschenbuch Von Michael Faller, Nomos, 978-3-8329-3485-9, Seitenanzahl: 35969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rückzahlung von Fortbildungskosten in der neueren Rechtsprechung, Taschenbuch von Siegfried Schwab, GRIN, 978-3-640-52966-7Die Rückzahlung Von Fortbildungskosten In Der Neueren Rechtsprechung, Taschenbuch Von Siegfried Schwab, Grin, 978-3-640-52966-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AGB-Kontrolle von Klauseln über die Rückzahlung von Aus- und Fortbildungskosten und die Rechtsfolgen im Falle ihrer Unwirksamkeit, Taschenbuch vonAgb-kontrolle Von Klauseln Über Die Rückzahlung Von Aus- Und Fortbildungskosten Und Die Rechtsfolgen Im Falle Ihrer Unwirksamkeit, Taschenbuch Von Doreen Kuhlhoff, Grin, 978-3-668-34693-2, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Budrass, Lutz: Die Macht der EntwässerungDie Macht der Entwässerung , Nach der Renaturierung ist die Emscher endlich wieder ein Fluss. Im gesamten 20. Jahrhundert diente sie jedoch als Abwasserkanal und leitete in Betonschalen gelegt den städtischen und industriellen Schmutz in den Rhein. Lutz Budrass und Eva-Maria Roelevink fügen der inzwischen reichlich romantisierten Geschichte des 'Ruhrgebiets' einen neuen Punkt hinzu, indem sie zeigen, dass die Emschergenossenschaft als dessen eigentliche Begründerin zu betrachten ist: Als Hybrid organisierte und legitimierte sie die sozialräumliche Segregation im Industriebezirk - und war so weitaus mehr als ein bloßes infrastrukturelles Großprojekt. , Kraftstofffilter > Kraftstoffversorgung , Erscheinungsjahr: 202411, Titel der Reihe: Histoire#224#, Autoren: Budrass, Lutz~Roelevink, Eva-Maria, Redaktion: Mühlenberg, Jutta, Seitenzahl/Blattzahl: 330, Abbildungen: Achtung, bunt bedruckte Vorsatzseiten!, Themenüberschrift: HISTORY / Europe / Germany, Keyword: Abwasser; Bundesrepublik; Colonialization; Cultural History; Deutsche Geschichte; Economic History; Economy; Emscher; Environmental History; Federal Republic of Germany; Fluss; German Empire; German History; Geschichte des 20. Jahrhunderts; Geschichtswissenschaft; Großindustrie; History; History of the 20th Century; Industrie; Industry; Infrastructure; Infrastruktur; Kaiserreich; Kolonialisierung; Kommunalpolitik; Kulturgeschichte; Large-scale Industry; Local Affairs; Mine; NS-Ordnung; Natur; Nature; Ns-order; Rhein; Rhine; Ruhr; Ruhr Area; Ruhrgebiet; Ruhrpoland; Ruhrpolen; Sewage; Umweltgeschichte; Wassergesetzgebung; Water Legislation; Weimar Republic; Weimarer Republik, Fachschema: Wirtschaftsgeschichte, Fachkategorie: Geschichte allgemein und Weltgeschichte~Europäische Geschichte~Geschichte: Ereignisse und Themen, Warengruppe: TB/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 406 Blätter, Länge: 240, Breite: 155, Höhe: 33, Gewicht: 573, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
-
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
Ähnliche Suchbegriffe für Fortbildungskosten
-
.statt-shop. Bodenablauf 250x250 zweiteilig Bodeneinlauf Abfluss Edelstahl vertikal DN110 Entwässerung2-teiliger Bodenablauf aus Edelstahl mit horizontalem Abgang DN110 Das Unterteil wird in den Beton eingearbeitet, das Oberteil anschließend an die Höhe des Estrichs angepasst. Es lassen sich verschiedene Abdeckungen in das Oberteil einsetzen,...696,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
.statt-shop. Bodenablauf 400x400 zweiteilig Bodeneinlauf Abfluss Edelstahl horizontal DN200 Entwässerung2-teiliger Bodenablauf aus Edelstahl mit horizontalem Abgang DN200 Das Unterteil wird in den Beton eingearbeitet, das Oberteil anschließend an die Höhe des Estrichs angepasst. Es lassen sich verschiedene Abdeckungen in das Oberteil einsetzen,...910,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
.statt-shop. Bodenablauf 400x400 zweiteilig Bodeneinlauf Abfluss Edelstahl vertikal DN200 Entwässerung2-teiliger Bodenablauf aus Edelstahl mit vertikalem Abgang DN200 Das Unterteil wird in den Beton eingearbeitet, das Oberteil anschließend an die Höhe des Estrichs angepasst. Es lassen sich verschiedene Abdeckungen in das Oberteil einsetzen,...910,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Westerholt, Aussendekoration, Dachrinnen- und Zaunfigur Hahn – Handbemalte Metall Deko für Dachrinne, Zaun & BalkonDie Dachrinnen- und Zaunfigur Hahn von Westerholt ist eine charmante und handbemalte Metalldekoration, die jedem Aussenbereich einen Hauch von Landhausstil verleiht. Mit einer Grösse von 30 x 9 x 44 cm ist diese dekorative Figur ein echter Blickfang, der sowohl an Dachrinnen als auch an Zäunen oder Balkonen befestigt werden kann. Die sorgfältige Gestaltung jedes Details sorgt für einen einzigartigen Look, der die Aufmerksamkeit auf sich zieht. Hergestellt aus robustem Metall, ist die Figur wetterfest und somit ideal für den Einsatz im Freien. Sie bietet nicht nur eine ansprechende Optik, sondern auch Langlebigkeit, sodass du lange Freude an dieser stilvollen Gartendeko haben wirst. - Charmanter Landhausstil für Garten und Balkon - Handbemalt für einen einzigartigen Look - Einfache Befestigung mit Klemmhalterung - Wetterfestes Metall für dauerhafte Nutzung.27,99 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
-
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
-
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.